
PLAN NUMBERS
方案數字室:用相同假設看懂月供與總成本
以 240 萬元本金、假設固定年利率 3.5% 及等額本息示例,比較 20 年與 25 年的月供、總利息及簡化回本期限。
這個方向適合誰
這一頁給想知道「為甚麼月供變少,總利息反而可能變多」的業主。全部數字都是教學示例,不是銀行報價、真實個案或可實現結果。
先掌握範圍
示例固定本金為 2,400,000 港元、假設年利率 3.5%,並以每月等額本息公式計算。20 年月供約 13,919 元、總利息約 940,568 元;25 年月供約 12,015 元、總利息約 1,204,490 元。年期增加五年,示例月供減少約 1,904 元,但總利息增加約 263,922 元。未計費用、優惠、罰息條款或利率變動。
三個數字比較
20 年示例
月供約 HK$13,919
總利息約 HK$940,568
25 年示例
月供約 HK$12,015
總利息約 HK$1,204,490
年期差異
月供減少約 HK$1,904
總利息增加約 HK$263,922
教學假設:本金 HK$2,400,000、固定年利率 3.5%、每月等額本息。未計費用、優惠、罰息或利率變動;不是銀行報價。
一次只改變一個條件
比較年期時,保持本金、利率和還款方式相同,才能看到年期對月供與總利息的單獨影響。網頁使用同一公式即時計算 20 年和 25 年結果,顯示值只在最後四捨五入至整數。
簡化回本期只是一個篩選器
如一次性成本是 12,000 元,而兩個方案每月差額是 500 元,簡化算式是 12,000 ÷ 500 = 24 個月。它假設本金和年期相同,而且沒有計算資金時間價值、其他費用、罰息、利率變動或持有期,不能由此推導真正「划算」或「省錢」。
從教學數字走到真實比較
用自己的最新結欠、餘下年期和書面條款取代示例,再為每個候選方案加入一次性費用、優惠條件和利率情境。初步輸出只整理比較欄位和待問問題,真實報價、估值及批核要由相關機構提供。
常見問題
這些月供數字是現時市場報價嗎?
不是。3.5% 只是固定教學假設,用來展示年期與總利息的關係。實際利率、費用、優惠和條款以相關機構正式書面資料為準。
為甚麼總供款不等於四捨五入月供乘期數?
總供款由未四捨五入的月供原始結果計算,再在最後取整,可避免把每月顯示用的取整誤差放大。
24 個月回本是否代表方案之後一定較好?
不是。這個簡化算式只比較一次性成本與每月差額,不包括其他成本、利率變動、資金時間價值或實際持有期。
官方資料與延伸閱讀
內容只作一般資訊及初步整理參考。資格、估值、批核、費用及條款以相關機構最新正式資料為準。
六款數字與方案海報
點按海報可在新分頁開啟 4:5 原圖放大閱讀;每張海報下方可前往相應方案專頁。
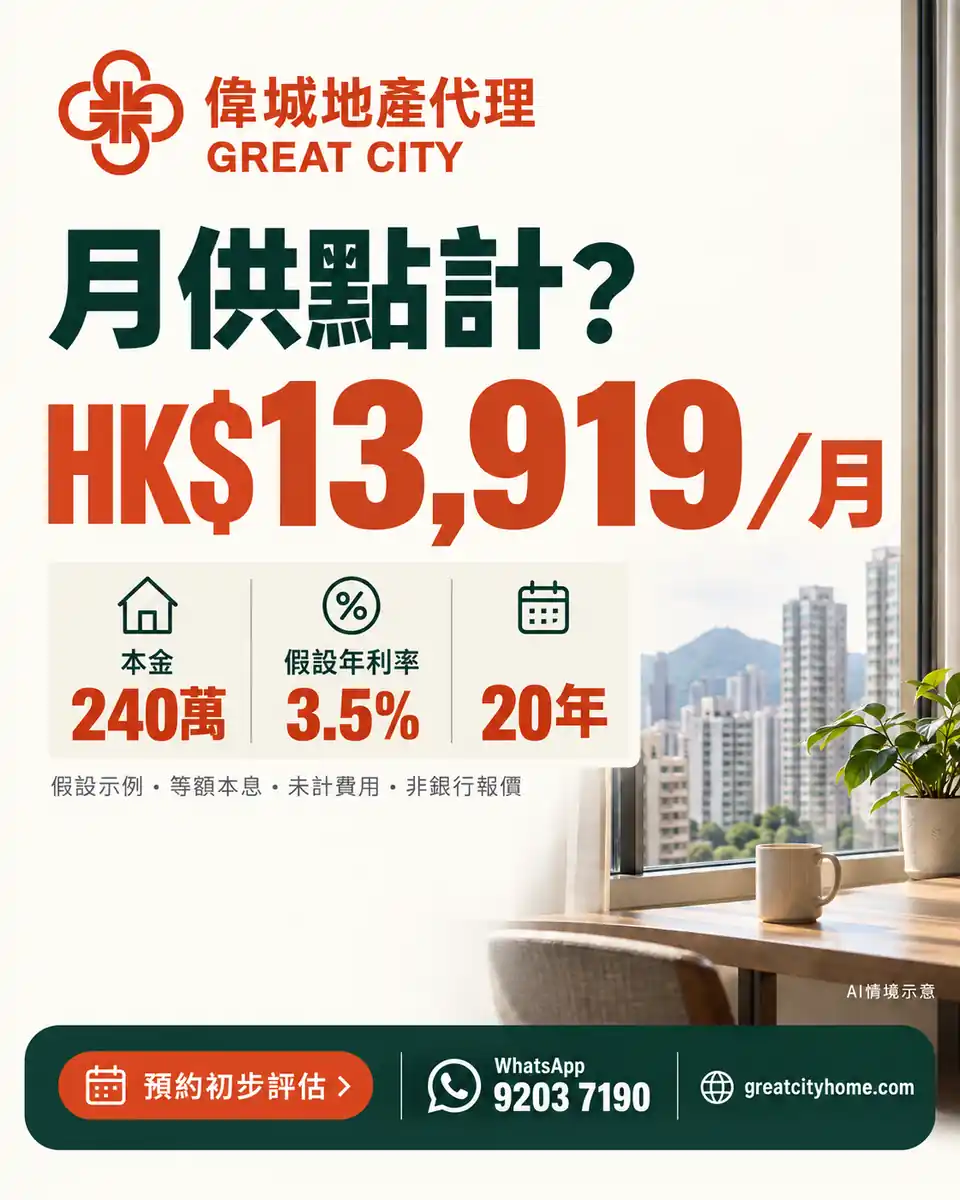
月供點計?
本金、假設利率與年期會一起影響每月供款;再以總利息與費用補全比較。
假設:本金 HK$2,400,000、固定年利率 3.5%、每月等額本息,只改變 20/25 年年期;未計費用、優惠、罰息或利率變動,不是銀行報價。
了解這個方向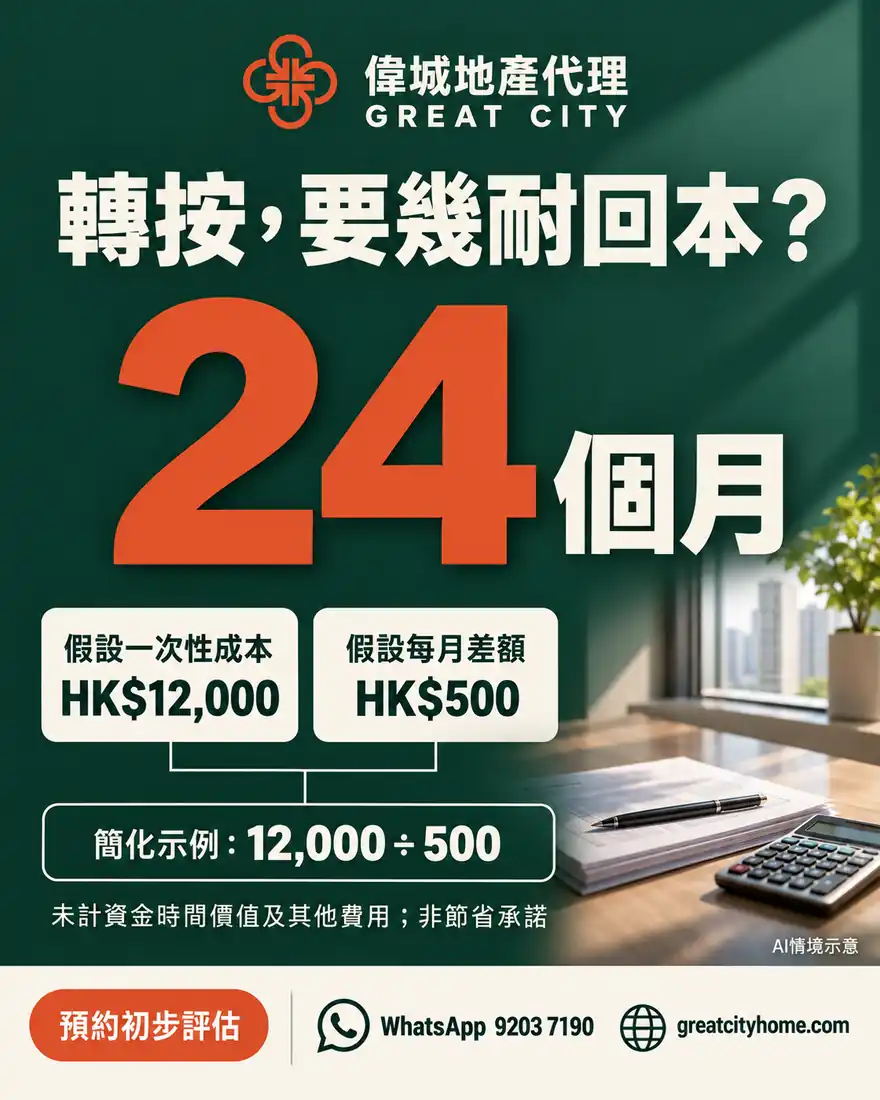
12,000 ÷ 500 = 24 個月
簡化回本期只是一個篩選器,不能單獨證明方案划算或省錢。
簡化假設:一次性成本 HK$12,000、每月差額 HK$500、本金及年期相同;未計資金時間價值和其他費用,不能推導真正划算或省錢。
了解這個方向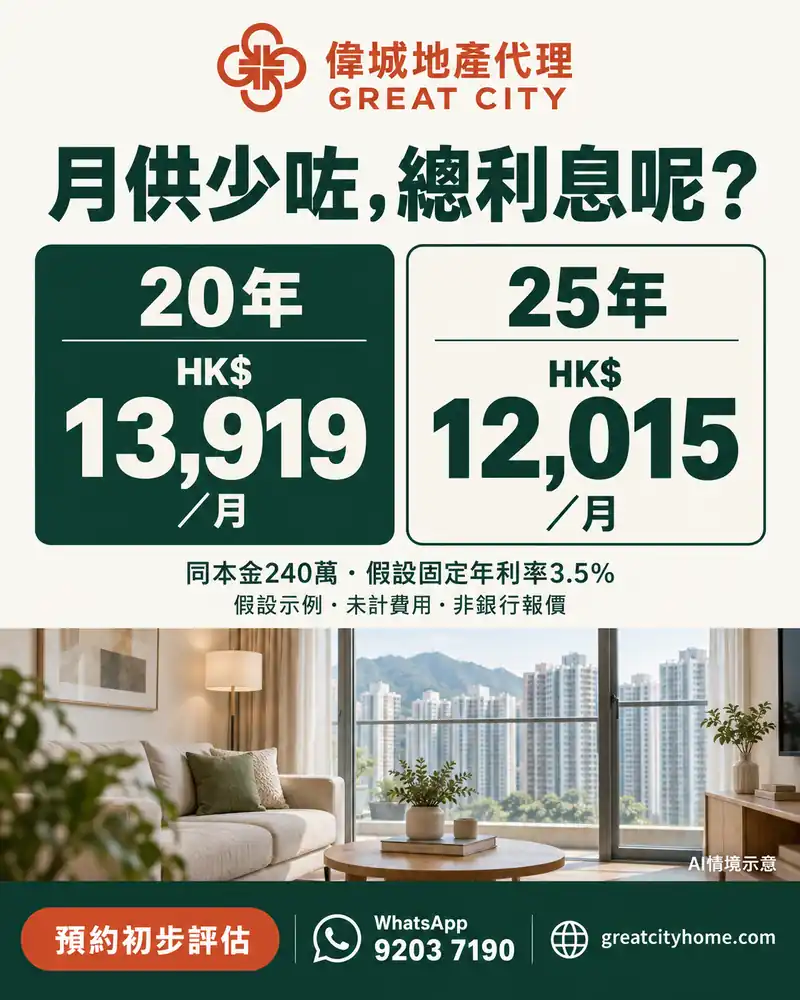
20 年 vs 25 年:月供與總利息
同一本金及假設利率下,延長年期可降低月供,亦可提高總利息。
假設:本金 HK$2,400,000、固定年利率 3.5%、每月等額本息,只改變 20/25 年年期;未計費用、優惠、罰息或利率變動,不是銀行報價。
了解這個方向
轉按前先列四組成本
把利息、法律費、提前還款費和其他費用放在同一張表,再比較整體成本。
了解這個方向
供緊樓?供完樓?
兩種物業狀態都應先整理估值、現有貸款、資金用途與責任,再決定要向哪類機構查詢。
了解這個方向
退休規劃:同時看三件事
收入缺口、居住穩定與家人安排,應在決定前一起討論。
了解這個方向繼續比較其他方向
相關業主知識
以下文章提供更細的問題清單與官方資料。
想把自己的資料整理成同一張表?
首次查詢只需提供物業地區、估值及貸款的大概範圍與主要目標。請勿傳送身份證、完整物業地址或銀行文件。
預約一對一初步物業方案評估