
PLAN NUMBERS
方案数字室:用相同假设看懂月供与总成本
以240万元本金、假设固定年利率3.5%及等额本息示例,比较20年和25年的月供、总利息与简化回本期。
这个方向适合谁
给想知道“为什么月供变少,总利息反而可能变多”的业主。所有数字都是教学示例,不是银行报价、真实个案或可实现结果。
先掌握范围
示例固定本金为2,400,000港元、假设年利率3.5%,按每月等额本息公式计算。20年月供约13,919元、总利息约940,568元;25年月供约12,015元、总利息约1,204,490元。年期增加五年,示例月供减少约1,904元,但总利息增加约263,922元。未计费用、优惠、罚息条款或利率变化。
三个数字比较
20年示例
月供约 HK$13,919
总利息约 HK$940,568
25年示例
月供约 HK$12,015
总利息约 HK$1,204,490
年期差异
月供减少约 HK$1,904
总利息增加约 HK$263,922
教学假设:本金HK$2,400,000、固定年利率3.5%、每月等额本息。未计费用、优惠、罚息或利率变化;不是银行报价。
一次只改变一个条件
比较年期时,保持本金、利率和还款方式相同,才能看到年期对月供与总利息的单独影响。网页使用同一公式即时计算20年和25年结果,显示值只在最后四舍五入至整数。
简化回本期只是筛选器
若一次性成本为12,000元,而两方案每月差额为500元,简化算式是12,000 ÷ 500 = 24个月。它假设本金和年期相同,也未计资金时间价值、其他费用、罚息、利率变化或持有期,不能据此推导真正“划算”或“省钱”。
从教学数字走到真实比较
用自己的最新结欠、余下年期和书面条款取代示例,再为每个候选方案加入一次性费用、优惠条件和利率情景。初步输出只整理比较栏目和待问问题,真实报价、估值与批核由相关机构提供。
常见问题
这些月供是当前市场报价吗?
不是。3.5%只是固定教学假设,用来展示年期与总利息的关系;实际利率、费用、优惠和条件以相关机构正式书面资料为准。
为什么总供款不等于取整月供乘期数?
总供款由未取整的月供原始结果计算,最后才取整,避免把每月显示用的取整误差放大。
24个月回本是否代表之后一定较好?
不是。简化算式只比较一次性成本与每月差额,未包括其他成本、利率变化、资金时间价值或实际持有期。
官方资料与延伸阅读
内容只作一般信息及初步整理参考。资格、估值、批核、费用和条款以相关机构最新正式资料为准。
六款数字与方案海报
点击海报可在新分页打开4:5原图放大阅读;当前海报图中文字为繁体中文,海报下方说明及链接按本页语言显示。
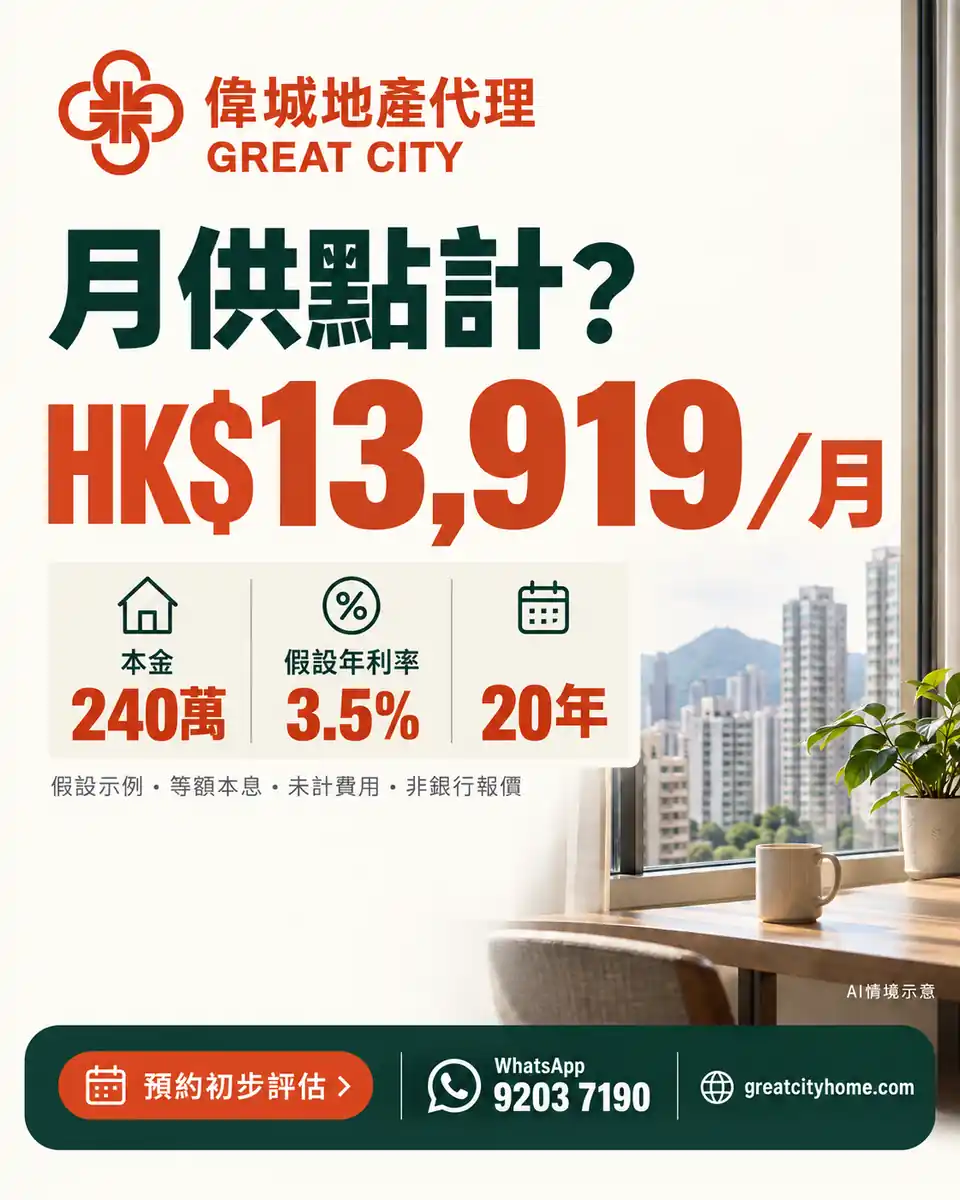
月供怎么算?
本金、假设利率与年期会一起影响每月供款,再以总利息和费用补全比较。当前海报图中文字为繁体中文。
假设:本金HK$2,400,000、固定年利率3.5%、每月等额本息,只改变20/25年年期;未计费用、优惠、罚息或利率变化,不是银行报价。
了解这个方向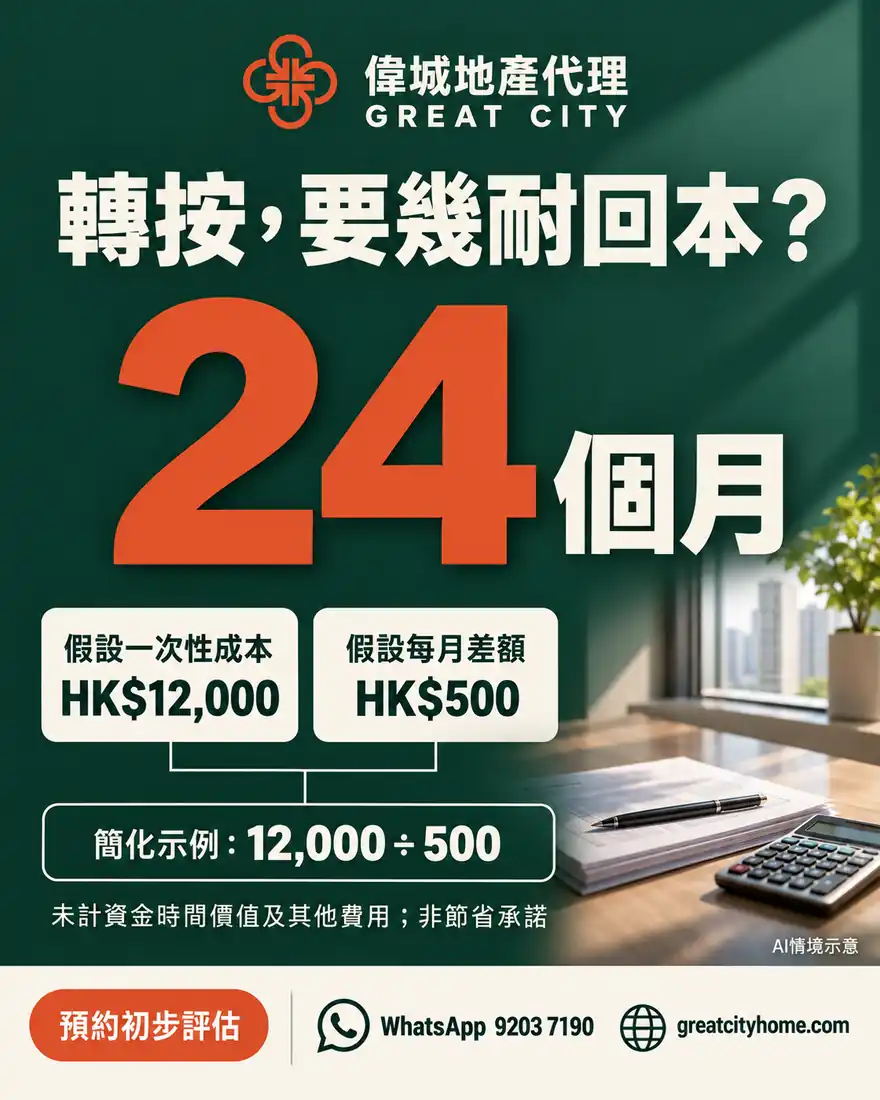
12,000 ÷ 500 = 24个月
简化回本期只是筛选器,不能单独证明方案划算或省钱。当前海报图中文字为繁体中文。
简化假设:一次性成本HK$12,000、每月差额HK$500、本金和年期相同;未计资金时间价值及其他费用,不能推导真正划算或省钱。
了解这个方向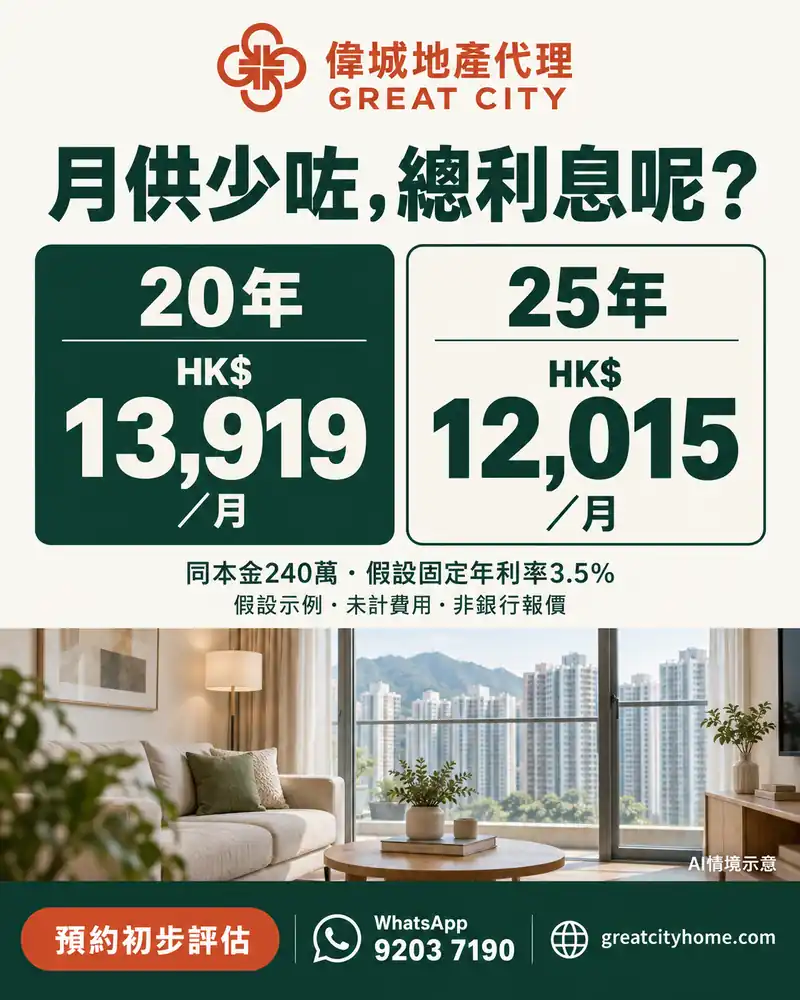
20年 vs 25年:月供与总利息
同一本金和假设利率下,延长年期可降低月供,也可提高总利息。当前海报图中文字为繁体中文。
假设:本金HK$2,400,000、固定年利率3.5%、每月等额本息,只改变20/25年年期;未计费用、优惠、罚息或利率变化,不是银行报价。
了解这个方向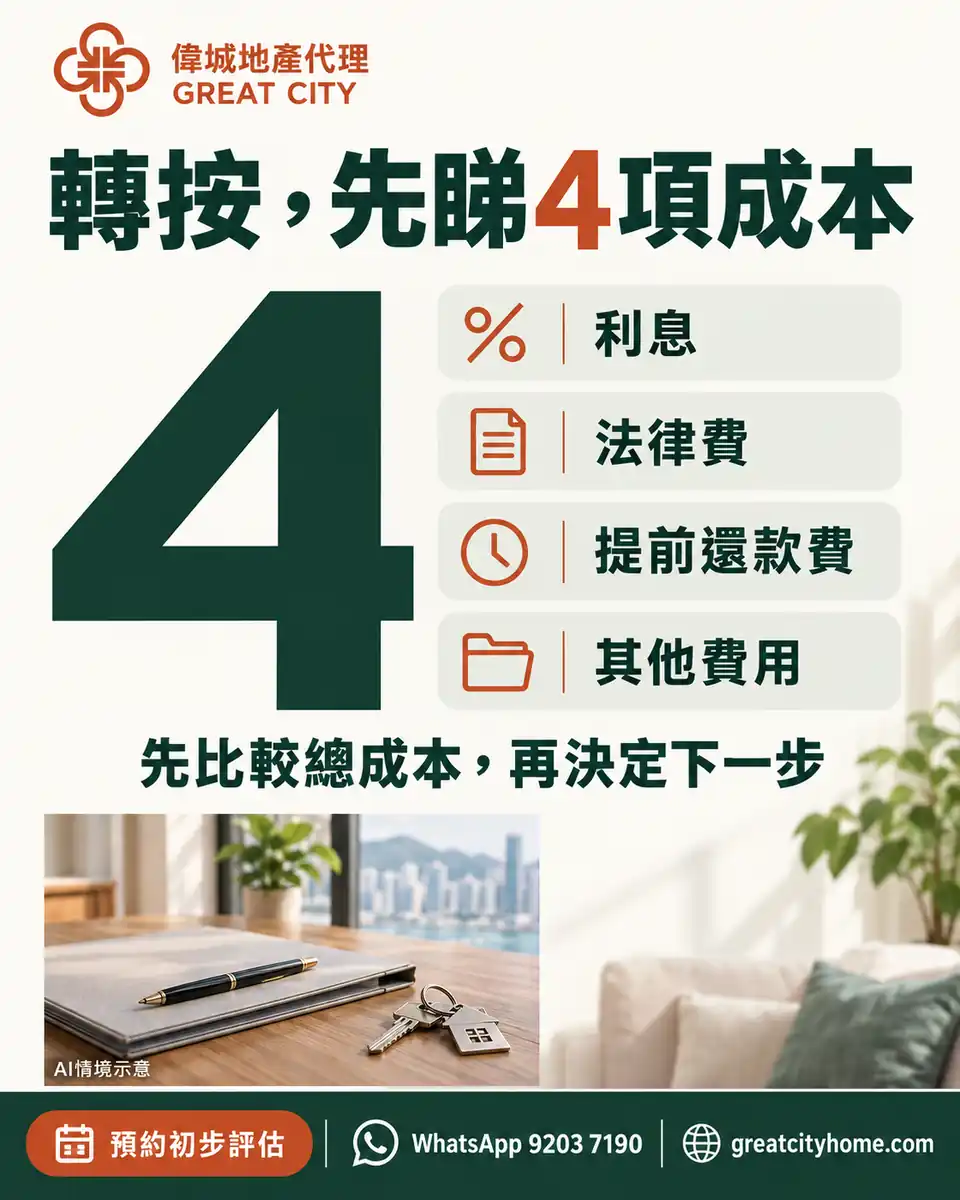
转按前先列四组成本
把利息、法律费、提前还款费和其他费用放在同一张表,再比较整体成本。当前海报图中文字为繁体中文。
了解这个方向
正在供楼?已经供完?
两种物业状态都应先整理估值、现有贷款、资金用途和责任,再决定向哪类机构查询。当前海报图中文字为繁体中文。
了解这个方向
退休规划:同时看三件事
收入缺口、居住稳定和家人安排,应在决定前一起讨论。当前海报图中文字为繁体中文。
了解这个方向继续比较其他方向
相关业主知识
以下延伸文章目前为繁体中文,提供更细的问题清单和官方资料。
想把自己的资料整理成同一张表?
首次查询只需提供物业地区、估值及贷款的大概范围和主要目标。请勿传送身份证、完整物业地址或银行文件。
预约一对一初步物业方案评估