私人住宅售价指数
每月公布数据所属期 2026-08
按月 +0.06%按年 +10.98%
临时数字,可修订
最近核对 2026-10-01 23:25 HKT
RVD · 查看官方来源
PROPERTY · POSSIBILITIES · PEOPLE
从供楼到退休,让物业安排配合你的人生。先看清现况、成本与选择,再一起找出下一步。
YOUR HOME. YOUR NEXT CHAPTER.
一层楼,可以是安稳的家,也可以与你下一阶段的生活安排一起考虑。我们先把物业与按揭资料整理清楚,让你看懂每一个选择。
MARKET WATCH
官方楼价、租金及利率,列明数据期与核对日期。
数据所属期 2026-08
临时数字,可修订
最近核对 2026-10-01 23:25 HKT
RVD · 查看官方来源数据所属期 2026-08
临时数字,可修订
最近核对 2026-10-01 23:25 HKT
RVD · 查看官方来源数据所属期 2026-09-30
最近核对 2026-10-01 23:25 HKT
HKMA · 查看官方来源PLANNING IN DETAIL
按揭、资金用途和退休生活,各有不同的比较重点。由适合自己的方向开始。
UNDERSTAND THE NUMBERS
用同一本金和假设利率,看看年期如何改变月供和总利息。
20年示例
总利息约 HK$940,568
25年示例
总利息约 HK$1,204,490
年期差异
总利息增加约 HK$263,922
教学假设:本金HK$2,400,000、固定年利率3.5%、每月等额本息。未计费用、优惠、罚息或利率变化;不是银行报价。
查看完整比较A CLEARER START
选择最接近你的情况。我们会列出值得先了解的资料。
THE WAY FORWARD
由供款、资金需要或退休安排出发。
把估值、贷款与现金流放在一起看。
除了可能结果,也看费用与责任。
需要时,向相应银行或专业人士了解。
KNOW YOUR NUMBERS
试算每月供款,了解本金、利率与年期如何影响供楼安排。
固定利率、每月等额本息的示意计算;不包括费用、保险、优惠或利率变动,不代表银行报价。
FIGURES · CHOICES · LIFE
六个常见问题,用清楚的数字和图像说明。点击海报可放大阅读;当前海报文字为繁体中文。
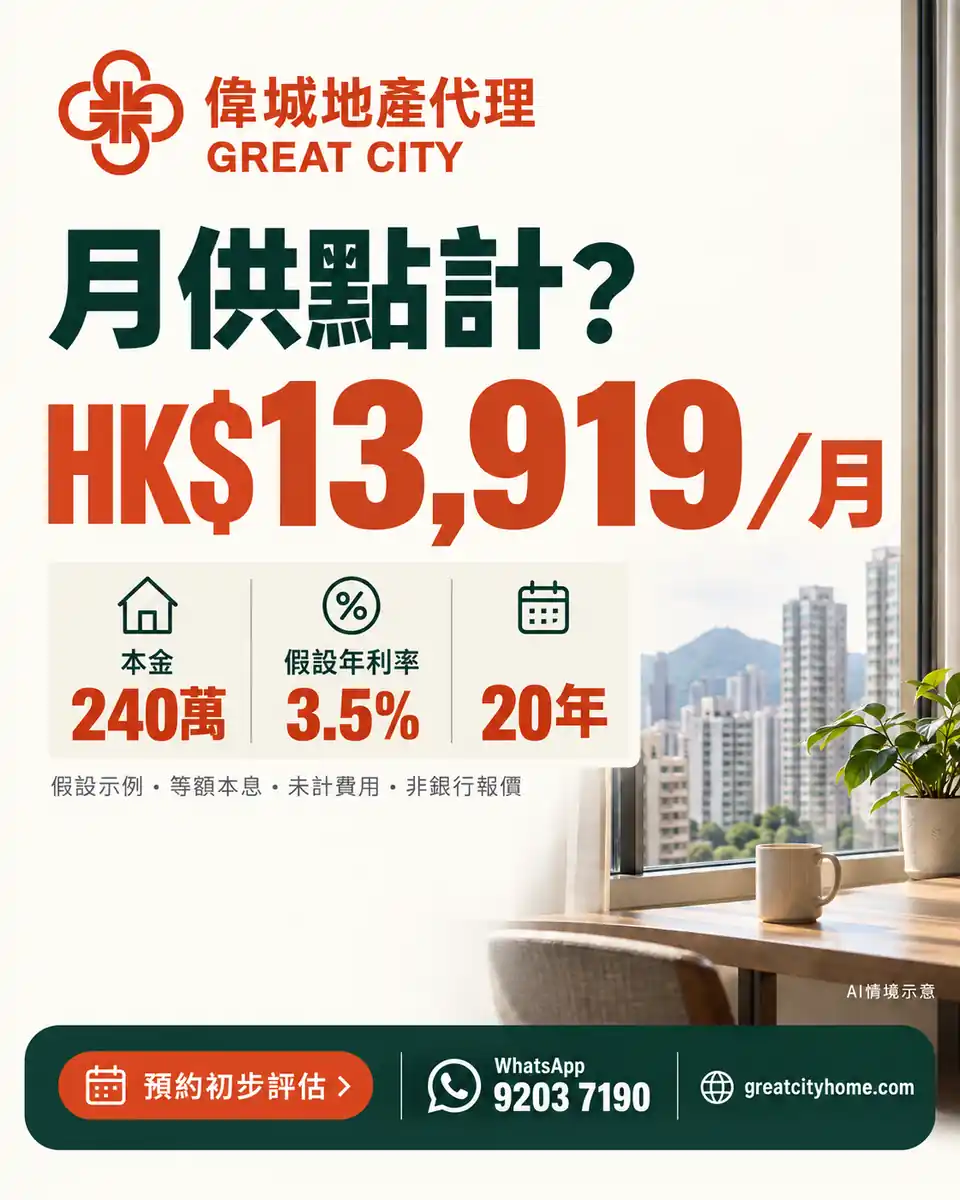
本金、假设利率与年期会一起影响每月供款,再以总利息和费用补全比较。当前海报图中文字为繁体中文。
假设:本金HK$2,400,000、固定年利率3.5%、每月等额本息,只改变20/25年年期;未计费用、优惠、罚息或利率变化,不是银行报价。
了解这个方向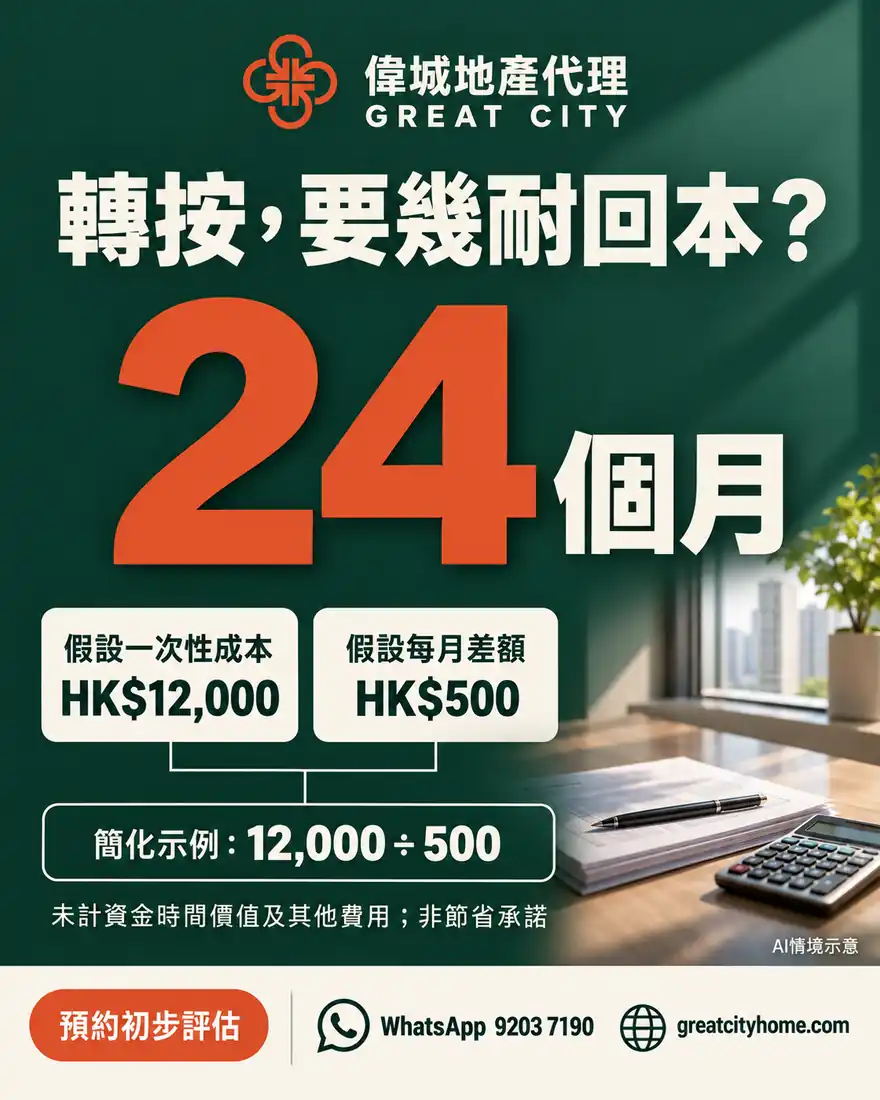
简化回本期只是筛选器,不能单独证明方案划算或省钱。当前海报图中文字为繁体中文。
简化假设:一次性成本HK$12,000、每月差额HK$500、本金和年期相同;未计资金时间价值及其他费用,不能推导真正划算或省钱。
了解这个方向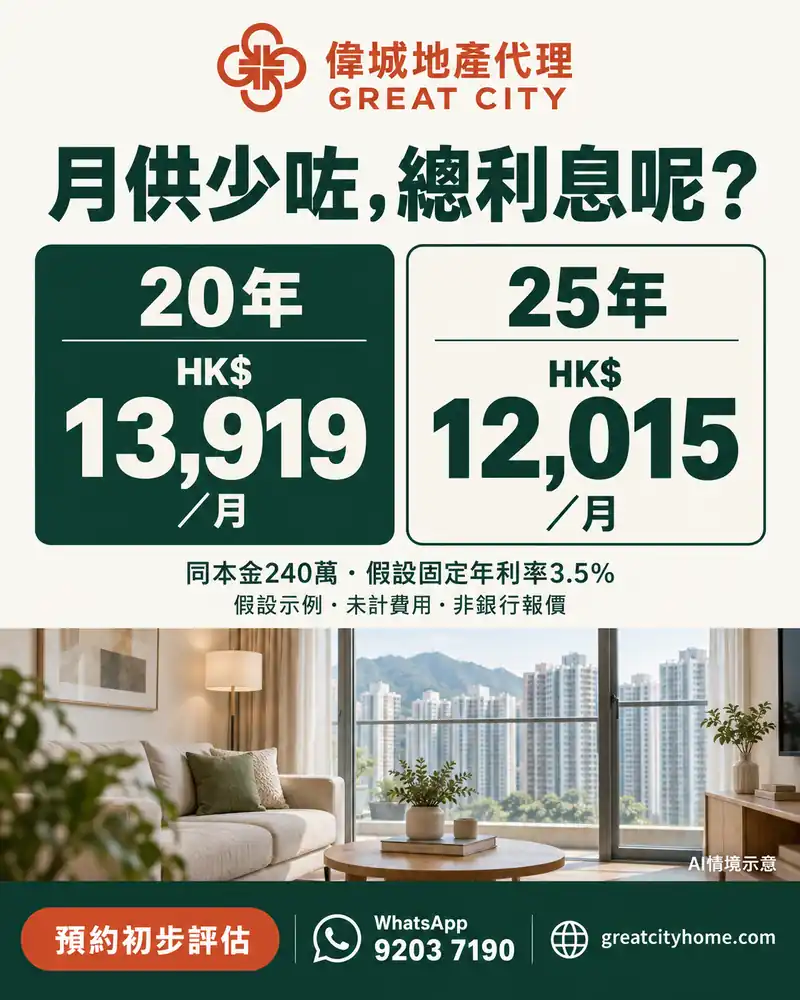
同一本金和假设利率下,延长年期可降低月供,也可提高总利息。当前海报图中文字为繁体中文。
假设:本金HK$2,400,000、固定年利率3.5%、每月等额本息,只改变20/25年年期;未计费用、优惠、罚息或利率变化,不是银行报价。
了解这个方向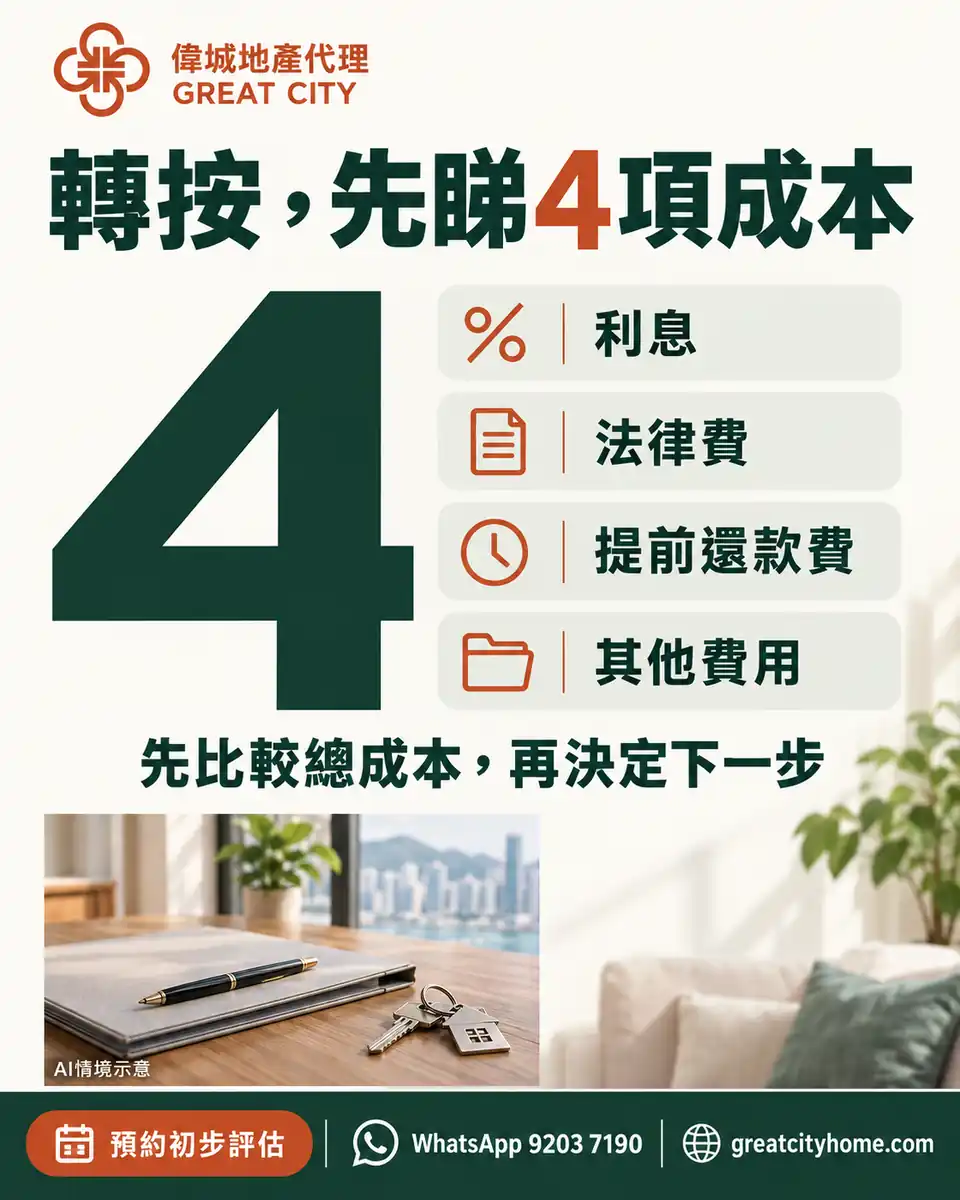
把利息、法律费、提前还款费和其他费用放在同一张表,再比较整体成本。当前海报图中文字为繁体中文。
了解这个方向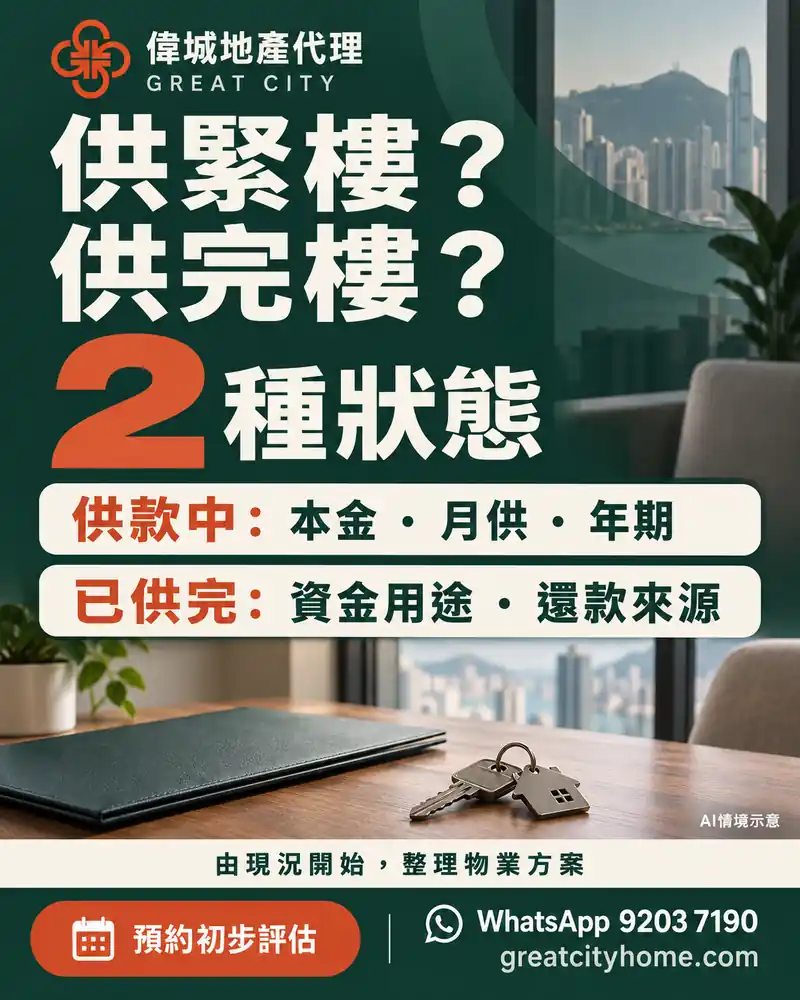
两种物业状态都应先整理估值、现有贷款、资金用途和责任,再决定向哪类机构查询。当前海报图中文字为繁体中文。
了解这个方向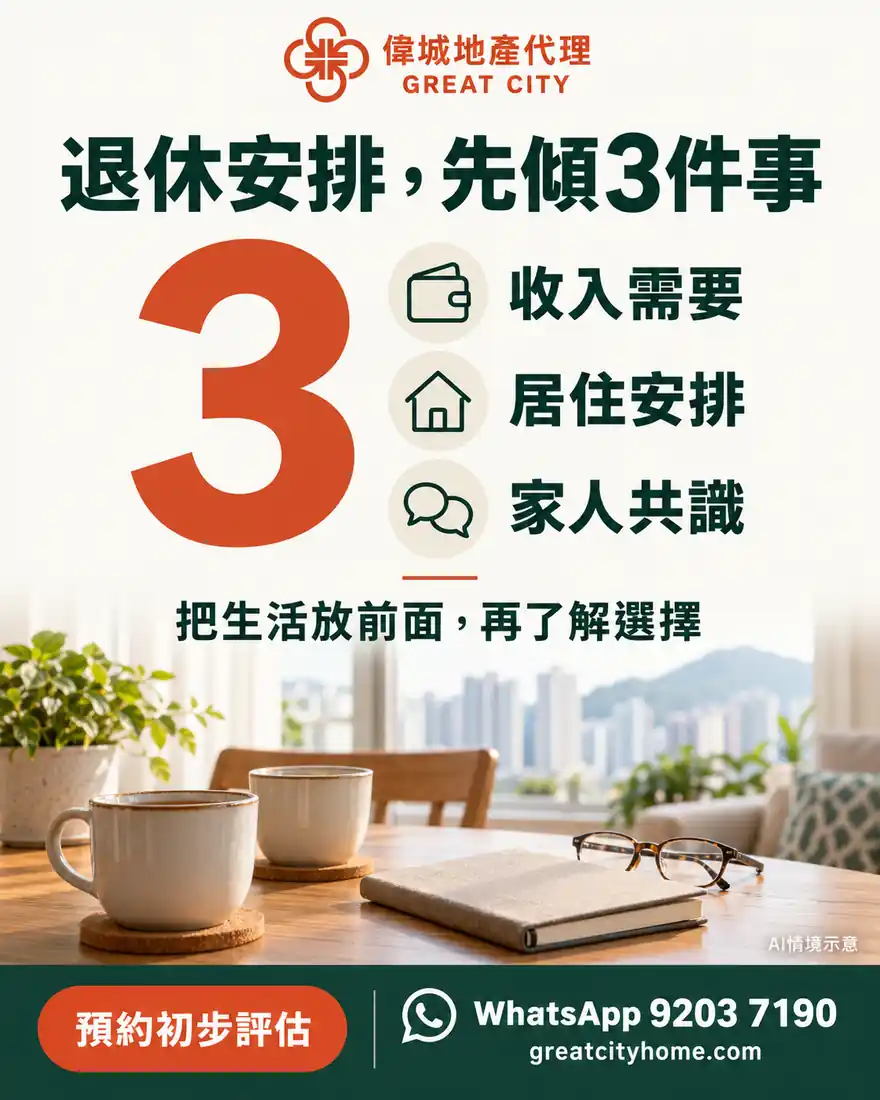
收入缺口、居住稳定和家人安排,应在决定前一起讨论。当前海报图中文字为繁体中文。
了解这个方向THE OWNER’S NOTEBOOK
A FEW GOOD QUESTIONS
这里指先整理物业与按揭现况,再了解与供款、资金或退休需要相关的选择。具体安排须视乎个人情况及相关机构评估,不等于保证收益或零成本贷款。
先准备物业地区、估值范围、尚欠贷款范围、余下年期及主要目标即可。首次查询不需要提供身份证、完整地址或银行文件。
初检用于整理现况及咨询方向。正式估值、贷款批核、利率与条款,均由相关银行或机构决定。
按方案了解利息、估值、律师、提前还款或其他費用;安老按揭亦涉及按揭保险及辅导等成本。开始任何正式安排前,应先取得书面费用说明,并了解是否有转介报酬。
结果取决于物业、收入、债务、利率、费用及批核条件,不保证节省、回报或成功批核。若方案包含其他投资或保险安排,亦应独立了解相关风险与责任。
 WhatsApp · 预约评估